
L'essentiel
-
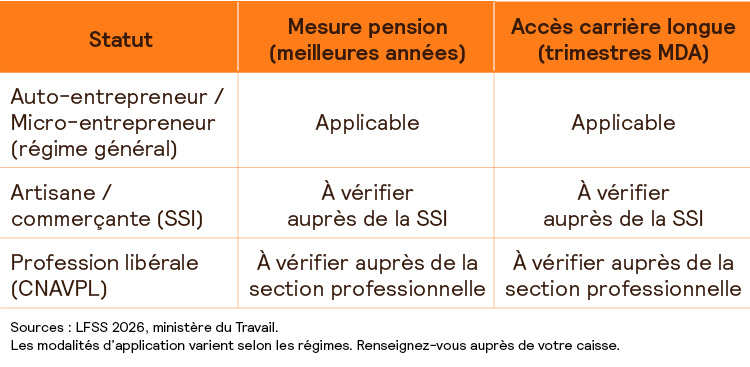
Les mesures du 1er septembre 2026 s'appliquent aux travailleuses indépendantes relevant du régime général (auto-entrepreneures, micro-entrepreneures). Pour les autres statuts (SSI, CNAVPL), les modalités varient selon le régime.
-
La situation des mères indépendantes reste structurellement différente de celle des salariées : indemnités maternité souvent insuffisantes, retraite complémentaire facultative ou absente, revenus des années de maternité souvent très faibles.
-
Face à ces lacunes, le PER individuel et un contrat de prévoyance adapté constituent les deux leviers complémentaires essentiels pour renforcer sa protection.
Les nouvelles mesures entrées en vigueur le 1er septembre 2026 ont été largement commentées pour ce qu'elles apportent aux mères salariées. Elles méritent d'être examinées avec attention par les travailleuses indépendantes, car elles les concernent aussi, mais selon des modalités qui varient selon le statut et qui, dans tous les cas, ne comblent pas les lacunes structurelles qui caractérisent la protection sociale des indépendantes en matière de retraite. Comprendre précisément ce qui s'applique, et ce qui ne s'applique pas, est indispensable pour anticiper correctement sa situation.
Ce que les nouvelles mesures changent pour les indépendantes
La première mesure modifie le calcul de la pension de retraite de base. Pour les retraites liquidées à compter du 1er septembre 2026, ce calcul s'effectuera sur les 24 meilleures années de carrière pour les mères ayant des majorations de trimestres au titre d'un enfant, et sur les 23 meilleures années à partir de deux enfants, contre 25 jusqu'ici. Cette mesure concerne les travailleuses indépendantes relevant du régime général, principalement les auto-entrepreneures et les micro-entrepreneures dont l'activité est affiliée à ce régime. Pour elles, les années marquées par une interruption d'activité liée à la maternité, ou par des revenus particulièrement bas, pourront sortir du calcul, ce qui améliore mécaniquement le salaire annuel moyen de référence et donc le montant de la pension.
La deuxième mesure concerne le dispositif de retraite anticipée pour carrière longue et cible spécifiquement les mères. À compter du 1er septembre 2026, jusqu’à deux trimestres supplémentaires accordés au titre des enfants (appelés majorations de durée d’assurance ou trimestres MDA) pourront être retenus comme des périodes réputées cotisées. Pour les travailleuses indépendantes affiliées au régime général ayant commencé leur activité tôt, cette disposition peut ouvrir un accès à la retraite anticipée qui n'était pas envisageable auparavant. Et puisque la retraite complémentaire est versée sans abattement dès l’obtention de la retraite de base à taux plein, elle pourra également être perçue plus tôt, même si son montant, calculé sur les droits acquis tout au long de la carrière, reste inchangé.
Ce que ces mesures ne couvrent pas pour les indépendantes
Pour les travailleuses indépendantes relevant de régimes spécifiques, notamment les professions libérales affiliées à la CNAVPL et ses sections professionnelles ou les artisanes et commerçantes relevant de la SSI, l'application de ces mesures est plus nuancée et dépend des règles propres à chaque régime. Il est donc indispensable de vérifier, auprès de sa caisse de retraite spécifique, dans quelle mesure ces nouvelles dispositions s'appliquent à sa situation particulière.
Au-delà de ces nuances techniques, c'est la structure même de la protection sociale des indépendantes qui reste le principal angle mort. Contrairement aux salariées, elles ne bénéficient pas d'un congé maternité intégralement indemnisé par un employeur, et les indemnités journalières versées par la Sécurité sociale pendant l'arrêt maternité restent, pour beaucoup de statuts, notoirement insuffisantes. Ces trimestres de maternité, même s'ils sont mieux pris en compte depuis le 1er septembre 2026, ont souvent correspondu à des périodes de revenus très faibles, voire nuls, ce qui pèse durablement sur le calcul de la pension.
La retraite complémentaire constitue un deuxième angle mort majeur : selon le statut, elle est soit inexistante, soit facultative, soit très faiblement dotée. La mesure sur les meilleures années n’y change rien, même si la mesure sur les carrières longues peut, indirectement, en avancer la date de perception.
Ce qui s’applique selon le statut
Ce que les indépendantes peuvent faire pour renforcer leur protection
Face à ces lacunes structurelles, la retraite des travailleuses indépendantes ne peut pas reposer uniquement sur les régimes obligatoires. Le plan d'épargne retraite individuel, le PER, permet de se constituer une épargne retraite avec un avantage fiscal significatif sur les versements volontaires. Pour les indépendantes soumises à l'impôt sur le revenu, les sommes versées sont déductibles du revenu imposable dans la limite des plafonds en vigueur. La loi de finances 2026 a par ailleurs étendu de trois à cinq ans la période de report du plafond de déduction fiscale pour les versements volontaires, ce qui offre une plus grande souplesse dans la gestion de l'épargne.
La prévoyance facultative constitue un deuxième levier essentiel. En cas d'arrêt d'activité lié à la maternité, à une maladie ou à une invalidité, les indemnités journalières versées par les régimes obligatoires sont souvent insuffisantes pour maintenir le niveau de revenu d'une indépendante. Souscrire un contrat de prévoyance adapté à son statut et à ses revenus permet de combler cet écart et d'éviter que des périodes d'arrêt ne viennent durablement obérer le calcul de la retraite. Enfin, vérifier régulièrement son relevé de situation individuelle sur le site info-retraite.fr est une démarche simple mais indispensable pour s'assurer que tous les trimestres cotisés sont correctement enregistrés.
Trois réflexes à adopter dès maintenant
- Vérifier auprès de sa caisse de retraite si les nouvelles mesures du 1er septembre 2026 s'appliquent à son régime.
- Consulter son relevé de situation individuelle sur info-retraite.fr pour s'assurer que tous ses trimestres sont correctement enregistrés.
- Évaluer l'opportunité d'un PER individuel et d'un contrat de prévoyance adapté à son statut et à ses revenus.
Une réalité à ne pas sous-estimer
Les nouvelles mesures du 1er septembre 2026 représentent un progrès réel pour les mères de famille, y compris pour une partie des travailleuses indépendantes. Mais elles ne modifient pas en profondeur une réalité que ces dernières connaissent bien : leur retraite dépend de choix effectués tout au long de la carrière, souvent sans le filet de sécurité collectif dont bénéficient les salariées. Les années consacrées à la maternité, à l'éducation des enfants ou à des périodes d'activité réduite ont un coût sur la pension future que les régimes obligatoires ne compensent qu'imparfaitement. C'est une donnée à intégrer tôt dans sa réflexion, et à traiter avec les outils disponibles, plutôt qu'à découvrir au moment du départ.