
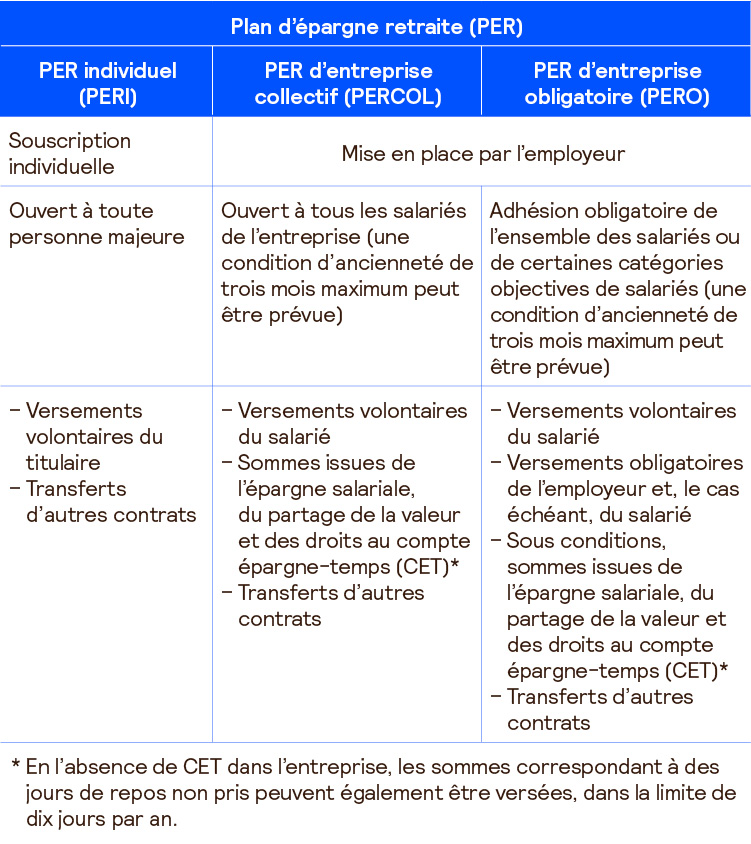
Créé par la loi Pacte en 2019, le plan d’épargne retraite (PER) est une solution d’épargne de long terme destinée à constituer, pendant la vie active, un capital ou un complément de revenus pour la retraite. Derrière ce cadre commun se déclinent trois formes de PER : le PER individuel (PERI), souscrit à titre personnel ; le PER d’entreprise collectif (PERCOL), mis en place par l’employeur et ouvert à l’ensemble des salariés (sous réserve d’une éventuelle condition d’ancienneté) ; et le PER d’entreprise obligatoire (PERO), auquel doivent adhérer les salariés concernés, qu’il couvre toute l’entreprise ou certaines catégories de personnel.
Ces trois plans reposent sur une même architecture, mais se distinguent notamment par leur mode d’alimentation : versements volontaires, sommes issues de l’épargne salariale (intéressement, participation, abondement…) et du partage de la valeur, cotisations obligatoires de l’employeur et, le cas échéant, du salarié… Quel que soit le plan, l’épargne est investie sur différents supports et, sauf choix contraire, gérée selon une allocation pilotée à horizon. Elle reste en principe indisponible jusqu’à la retraite, avec toutefois plusieurs possibilités de déblocage anticipé.
Une épargne personnelle, souple et transférable
Le PER individuel se distingue des PER d’entreprise par son accessibilité, ainsi que son mode de souscription et d’alimentation. Accessible à l’initiative de l’épargnant, en dehors du cadre professionnel, il peut être ouvert auprès d’un établissement financier ou d’un organisme d’assurance. Ce dispositif offre ainsi à vos salariés la possibilité de se constituer une épargne retraite à titre personnel, en complément des solutions déjà en place dans votre entreprise.
Le PERI se caractérise également par sa grande souplesse. Son titulaire détermine librement le montant et le rythme de ses versements, et peut choisir un contrat, des supports d’investissement et un mode de gestion adaptés à son profil et à ses objectifs. Le plan peut par ailleurs accueillir, par transfert, des droits issus de PER d’entreprise ou d’anciens produits retraite (PERP, contrat Madelin, PERCO, « article 83 »…).
Quel cadre fiscal pour les versements volontaires ?
Avant 70 ans, les versements volontaires effectués sur un PERI peuvent être déduits du revenu imposable, dans la limite du plafond d’épargne retraite disponible. Il est aussi possible de renoncer à cette déduction, ce qui modifie la fiscalité applicable au moment de la sortie.
PER individuel et PER d’entreprise : des approches complémentaires
Pour vos salariés, le PERI peut dès lors répondre à différents besoins : épargner davantage pour leur retraite, regrouper des droits acquis au fil de leur parcours professionnel, conserver un support d’épargne personnelle en cas de changement d’employeur… Épargne individuelle et collective ne s’opposent donc pas. Relevant de logiques différentes, ces dispositifs peuvent au contraire se compléter dans une même stratégie de préparation à la retraite.
Cette diversité de solutions constitue une richesse, mais elle peut aussi rendre l’épargne retraite difficile à appréhender. Pour l’employeur, l’enjeu est de contribuer à en améliorer la lisibilité. Au-delà de la mise en place de PER d’entreprise au sein de votre structure, il s’agit également d’accompagner vos salariés afin de faciliter leur compréhension et leur appropriation des différents leviers à leur disposition. Une démarche qui s’inscrit pleinement dans la politique sociale de votre organisation.
Signature Retraite, le nouveau PER individuel d’AG2R LA MONDIALE
Pour vos salariés qui souhaitent compléter leur préparation à la retraite à titre personnel, notre nouvelle solution d’épargne retraite propose plusieurs modes de gestion permettant de définir une stratégie adaptée à leur profil et à leurs objectifs.
En gestion libre, l’épargnant construit lui-même son allocation parmi plus de 60 supports sélectionnés : fonds en euros, unités de compte, ETF(1), supports immobiliers, fonds labellisés ISR(2), Greenfin(3) ou Finansol(4)…
Avec la gestion pilotée par âge, la répartition des investissements évolue automatiquement à mesure que la retraite approche. La gestion pilotée à horizon (GPH), proposé par défaut, a évolué depuis la loi Industrie verte de 2023. Désormais, les grilles de GPH doivent favoriser davantage l’investissement de l’épargne retraite dans le financement de l’économie, notamment en y intégrant un actif non coté, tout en maintenant une sécurisation progressive de l’épargne à l’approche de la retraite.
Enfin, la gestion évolutive permet d’orienter une partie des investissements vers différentes thématiques, notamment l’environnement, la santé, l’immobilier ou l’investissement socialement responsable. Ces différentes grilles visent à concilier recherche de performance et maîtrise du risque sur la durée.
Des options de gestion financière permettent également d’adapter plus finement sa stratégie : dynamisation, sécurisation des plus-values ou encore investissement progressif. Quel que soit le mode de gestion choisi, l’épargnant peut suivre et ajuster son épargne en toute autonomie depuis son espace client.
Signature Retraite intègre également une garantie plancher qui assure aux bénéficiaires, en cas de décès, un capital au moins égal aux versements réalisés sur le contrat. Une garantie retraite peut être souscrite en option afin de sécuriser les conditions de calcul de la future rente viagère.
Enfin, au moment de la retraite, un conseiller accompagne l’assuré dans le choix de la solution de sortie la plus adaptée à sa situation : capital unique ou fractionné, rente viagère ou combinaison des deux.
Besoin d’être accompagné ?
Nos équipes sont à votre disposition pour vous conseiller, vous aider à identifier les solutions les plus adaptées à votre entreprise, et vous accompagner dans la mise en place de votre futur plan d’épargne salariale ou d’épargne retraite.
(1) Exchange Traded Fund (ETF) : fonds d’investissement coté en Bourse qui vise à reproduire la performance d’un indice boursier (comme le CAC 40 ou le S&P 500).
(2) Investissement socialement responsable (ISR) : label qui distingue les fonds intégrant des critères environnementaux, sociaux et de gouvernance dans leur stratégie d’investissement.
(3) Greenfin : label d’État dédié à la finance verte, qui distingue les fonds investissant majoritairement dans des activités contribuant à la transition énergétique et écologique, tout en excluant notamment les énergies fossiles.
(4) Finansol : label qui distingue les produits d’épargne solidaire répondant à des critères de solidarité et de transparence.